제1절 총량 전망
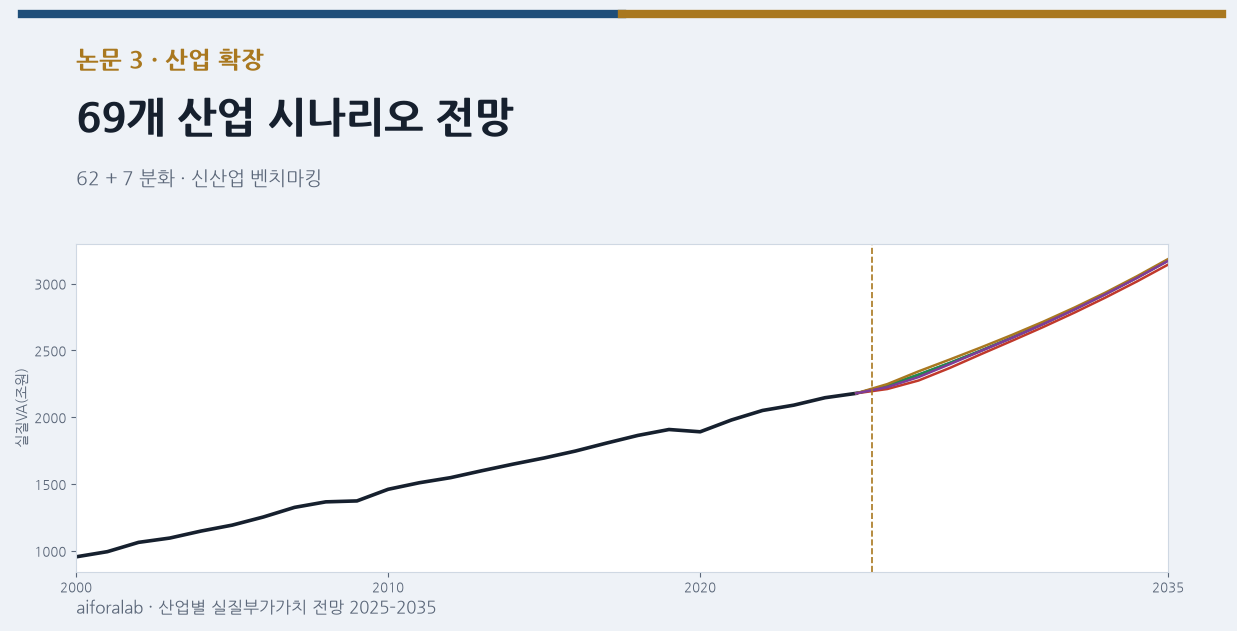
62개 산업 실질부가가치의 합(총부가가치)은 기준 시나리오에서 2025년 2,178조 원에서 2035년 2,609조 원으로 연평균 1.82% 늘어난다. 연간 증가율은 2030년 1.85%, 2035년 1.69%로 완만하게 낮아진다. 시나리오에 따른 차이는 작아, 2035년 수준은 2,606조 원(공급제약+위기)에서 2,612조 원(제약완화)까지, 연평균 증가율은 1.81%에서 1.83%까지이다.
| 시나리오 | 2025년 | 2035년 | 연평균(2025–35) |
|---|---|---|---|
| S3 제약완화 | 2,178조 | 2,612조 | +1.83% |
| S5 지정학 | 2,178조 | 2,610조 | +1.82% |
| S1 기준 | 2,178조 | 2,609조 | +1.82% |
| S4 기술도약 | 2,178조 | 2,608조 | +1.81% |
| S2 공급제약+위기 | 2,178조 | 2,606조 | +1.81% |
36·62·69개 분류의 전산업 합계는 정합화를 거쳐 모든 해에 같다. 시나리오 간 차이가 작은 이유와 기술도약(S4)이 기준보다 낮고 지정학(S5)이 기준보다 높은 이유는 제5절에서 설명한다.
제2절 산업별 전망
산업 간 성장 격차가 뚜렷하다. 기준 시나리오에서 의료·정밀·광학기기(연 7.12%)와 전자부품·컴퓨터·통신장비(7.11%)가 가장 빠르게 늘고, 사회복지 서비스(4.12%), 의료·보건(4.05%), 보험·연금(4.02%), 금융·보험 관련 서비스(3.89%), 금융업(3.88%), 통신업(3.13%)이 뒤를 잇는다. 반면 석탄·석유제품(−6.14%), 석탄·원유·천연가스(−4.19%), 금속·비금속 광업(−4.19%), 가죽제품(−3.86%), 섬유·의복(−3.82%), 1차 금속(−3.23%)은 줄어든다. 이전 판과 비교하면 전자부품과 의료·정밀기기의 증가율은 1.2%p 안팎 낮아지고, 석탄·석유제품의 감소율은 2.7%p 커졌으며, 통신업은 1.6%p 높아졌다. 산업별·시나리오별 전체 값은 재현 패키지의 전망 파일과 전달 엑셀 형식 재현본에 있다.
제3절 정합화 — 산업 합계를 총량에 맞추기
산업모형만으로 전망한 산업별 값을 그대로 더하면(바텀업) 합계가 거시적으로 타당한 범위를 벗어난다. 산업별 추세가 서로 독립적으로 연장되고, 빠르게 성장하는 산업의 비중이 커지는 구성 효과가 함께 작용하기 때문이다. 본 연구는 다음 네 단계로 정합화하였다.
- 드리프트 재설정. 차분 VARX의 상수항은 표본(2000–2025년)의 평균 성장률을 장기 성장으로 연장한다. 표본 기간 산업 합계의 평균 성장률은 연 3.32%로, 3장에서 정한 잠재성장률(1.8%)보다 1.52%p 높다. 모든 산업의 상수항을 같은 폭(δ = 1.52%p)만큼 낮추어 산업 합계의 장기 성장률을 잠재성장률에 맞추었다. 산업 간 성장 격차와 외생·동학 계수는 바꾸지 않는다. δ는 추정한 값이 아니라 표본 평균과 공식 잠재성장률의 차이로 정한 값이다.
- 통제 총량 정하기. 통제 총량의 기준 경로는 BOKDPM 기준선의 실질GDP 전망(3장)으로 하고, 시나리오 간 차이는 총량 모형(실질 GDP 한 계열에 같은 외생변수를 넣은 VARX)의 기준 대비 비율로 반영한다. 기준 시나리오의 통제 총량은 연 1.91% 늘어난다.
- 기존 전망 결합. 통제 총량의 성장인자와 기존 전망(2024–2034판, 연 1.63%)의 성장인자를 로그 수준에서 0.60 : 0.40으로 가중평균해 전산업 성장 경로를 정한다. 가중치 0.40은 과거 구간(검증 2020–2022년)의 예측오차가 가장 작은 값이다.
- 비례 벤치마킹. 해마다 모든 산업 값에 같은 배율을 곱해 산업 합계를 전산업 성장 경로에 맞춘다. 산업 간 구성비는 바텀업 결과를 그대로 유지한다. 가중최소제곱 사영과는 다른 절차이다. 기준 시나리오의 2035년 배율(비례계수)은 0.934이다.
[표] 기준 시나리오 전산업(62분류) — 정합화 단계별
| 단계 | 2035년 | 연평균(2025–35) |
|---|---|---|
| 바텀업(드리프트 재설정 전) | 3,223조 | +4.00% |
| 바텀업(드리프트 재설정 후) | 2,794조 | +2.52% |
| 통제 총량에 비례 벤치마킹(기존 전망 결합 전) | 2,633조 | +1.91% |
| 최종 전망(기존 전망 결합 후) | 2,609조 | +1.82% |
결과적으로 기존 전망과 결합되는 것은 산업별 경로가 아니라 전산업 성장 경로이며, 산업 구성은 산업모형이 정한다. 정합화 후 36·62·69개 분류의 2035년 합계는 모두 2,609조 원이다.
드리프트 재설정 후에도 바텀업(연 2.52%)과 통제 총량(연 1.91%) 사이에 0.61%p의 차이가 남는다. 이 가운데 0.32%p는 빠르게 성장하는 산업의 비중이 커지는 구성 효과이고(2025년 비중으로 가중한 산업 연평균은 2.20%), 0.28%p는 외생변수·동학이 만드는 경로와 BOKDPM 기준선의 차이이다.
절차 변경과 그 한계. 드리프트 재설정과 BOKDPM 기준선을 쓴 통제 총량은 2026년 10월 정비에서 새로 도입한 절차이다. 이전 판은 드리프트를 표본 평균 그대로 두고 총량 모형의 전망을 통제 총량으로 썼으며, 그 결과 62분류 바텀업이 연 4.88%로 가속하고 비례계수가 0.766에 그쳤다. 같은 정비판 외생변수에 이전 판 절차를 적용하면 바텀업 연 4.00%와 총량 연 1.39%가 2.6%p 벌어지고, 정합화 결과는 연 1.52%(2035년 2,534조 원)가 된다. 수준 명세의 총량 모형은 자기 시차 계수의 합이 1보다 조금 작아 10년 전망에서 성장률이 기계적으로 낮아지므로(정비판 외생에서 연 1.7%에서 1.2%로) 장기 총량 경로로 쓰기 어렵다. 이번 판은 장기 성장의 기준을 BOKDPM 잠재성장률 하나로 통일해, 바텀업과 총량이 큰 괴리 없이 만나도록 하였다(비례계수 0.934). 대신 기준 시나리오의 장기 성장은 3장의 잠재성장률 가정에 직접 의존한다.
기존 전망 결합의 근거는 약해졌다. 같은 검증 규칙으로 고른 가중치 0.40은 시험 구간(2023–2025년)에서 모형 단독보다 오차가 4.8% 크다. 이전 판에서는 가중치 0.45가 시험 구간 오차를 7.0% 줄였으나, 실질금리를 차분으로 넣은 모형의 시험 구간 오차가 줄어 결합의 이득이 사라졌다. 선택 규칙은 유지하였다.
제4절 기존 전망과의 비교
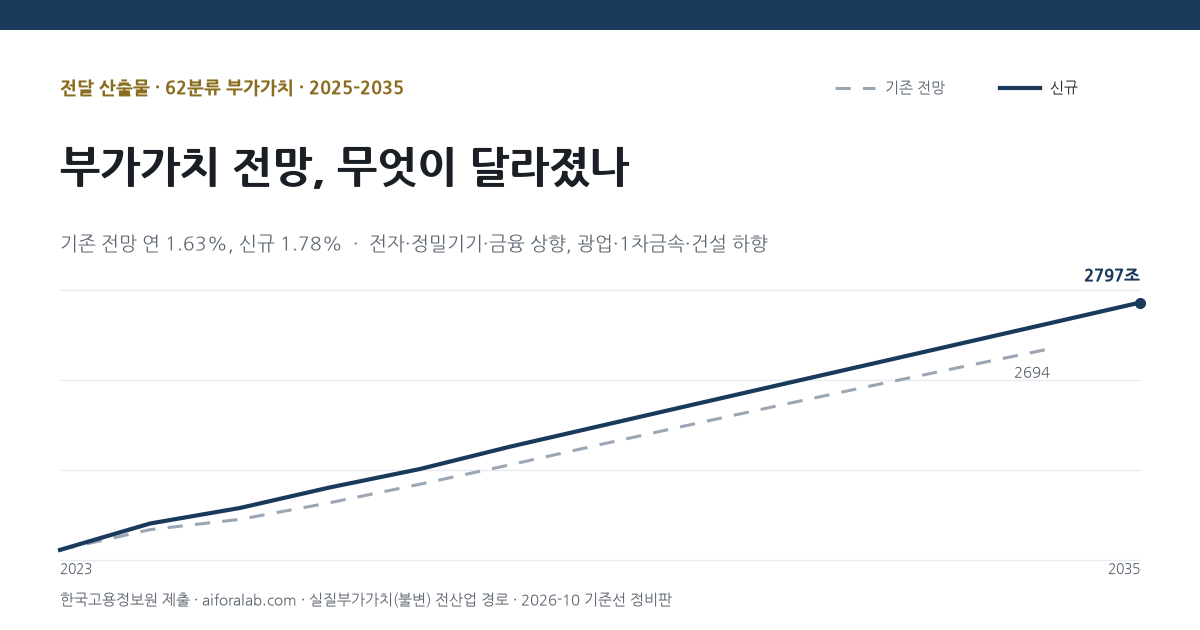
한국고용정보원 전달 템플릿의 수준(2023년 실적 기준)으로 환산하면, 기준 시나리오의 전산업 실질부가가치는 2034년 2,751조 원(2024–2034년 연 1.78%), 2035년 2,797조 원이다. 기존 전망(2024–2034판)의 2034년 2,694조 원(연 1.63%)보다 연 0.15%p 높다. 산업별로는 의료·정밀·광학기기와 전자부품·컴퓨터·통신장비의 증가율이 기존 전망보다 5%p 안팎 높고, 석탄·석유제품, 금속·비금속 광업, 비금속광물, 1차 금속, 섬유·의복, 건설업은 3.5–5.6%p 낮다.
기존 전망 대비 산업별 변화는 전망 갱신 카드에서 산업을 하나씩 골라 과거 실적·기존 전망·신규 전망을 한 그림으로 볼 수 있다. 카드는 성장 요인 분해와 함께, 화면의 수치를 요약하는 해설과 질의응답을 제공한다.
제5절 시나리오 간 차이
이번 판의 2035년 시나리오 범위(최대 − 최소)는 6.3조 원으로 이전 판(90.4조 원)보다 크게 줄었다. 이전 판에서 시나리오를 가른 것은 주로 실질금리 수준 경로였다. 실질금리가 오르는 시나리오일수록 성장률이 높게 계산되었는데, 이는 실질금리 수준과 성장률의 공통 하락 추세가 계수에 담긴 결과였다(6장). 실질금리를 차분으로 넣으면 감쇠하는 일시 충격은 2035년 수준에 거의 남지 않는다. 남는 차이는 인구 레버(취업자 수)와 유가 수준(영구 수준차), 총량 모형의 반응에서 생긴다.
총량 모형의 2035년 전망을 외생변수별로 나누면, S2·S3의 기준 대비 차이(−0.20%·+0.20%)는 대부분 취업자 수(−0.22%·+0.23%)에서 온다. 기술도약(S4)은 기준보다 0.09% 낮은데, 세계수요(−0.08%)와 실질환율(−0.05%)의 기여 때문이다. 총량 모형의 세계수요 계수는 동시항이 양(+)이지만 시차까지 더하면 음(−)에 가까워, 일시적인 해외수요 충격의 효과가 상쇄된다. 지정학(S5)은 기준보다 0.08% 높고 유가의 기여(+0.04%, 62분류 바텀업 +0.16%)가 가장 크다. 유가 계수가 양(+)인 산업이 많아 유가가 오르는 시나리오가 높게 계산되는 것으로, 6장에서 지적한 공행 문제와 같다.
따라서 이번 판의 다섯 시나리오는 상방·하방 위험의 폭을 나타낸다고 보기 어렵다. 지속 충격과 잠재성장 경로를 레버로 쓰는 시나리오 재설계와 유가 공급충격 분리는 후속 과제이다(6장).
제6절 정합화 이전 경로에 대한 주의
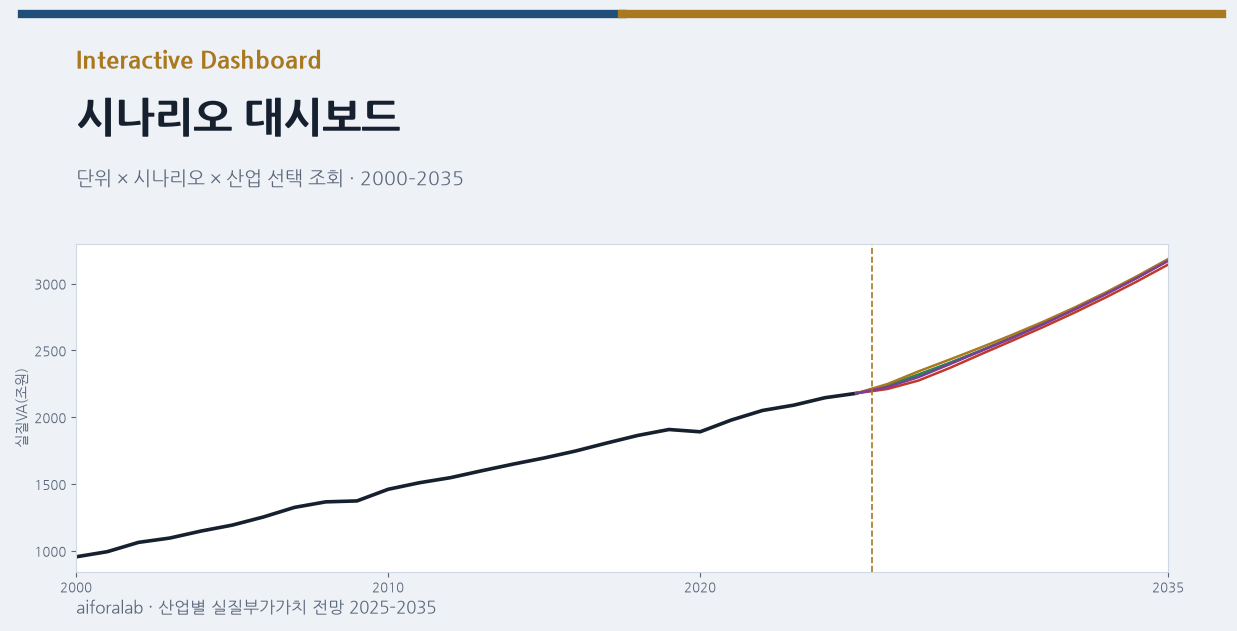
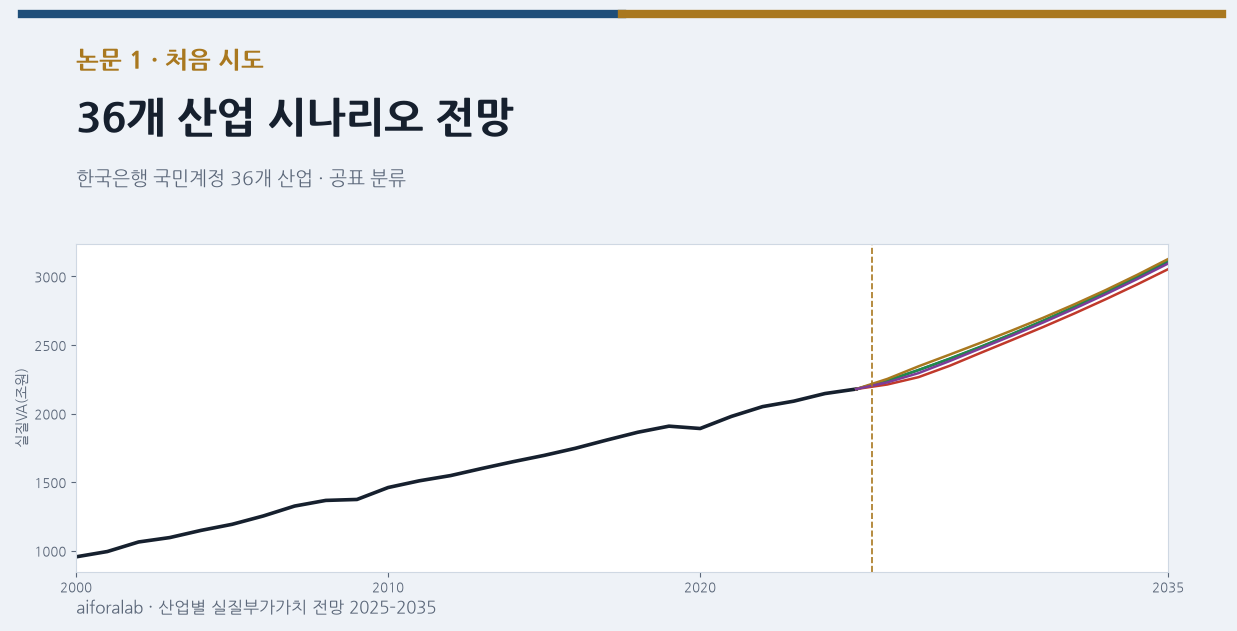
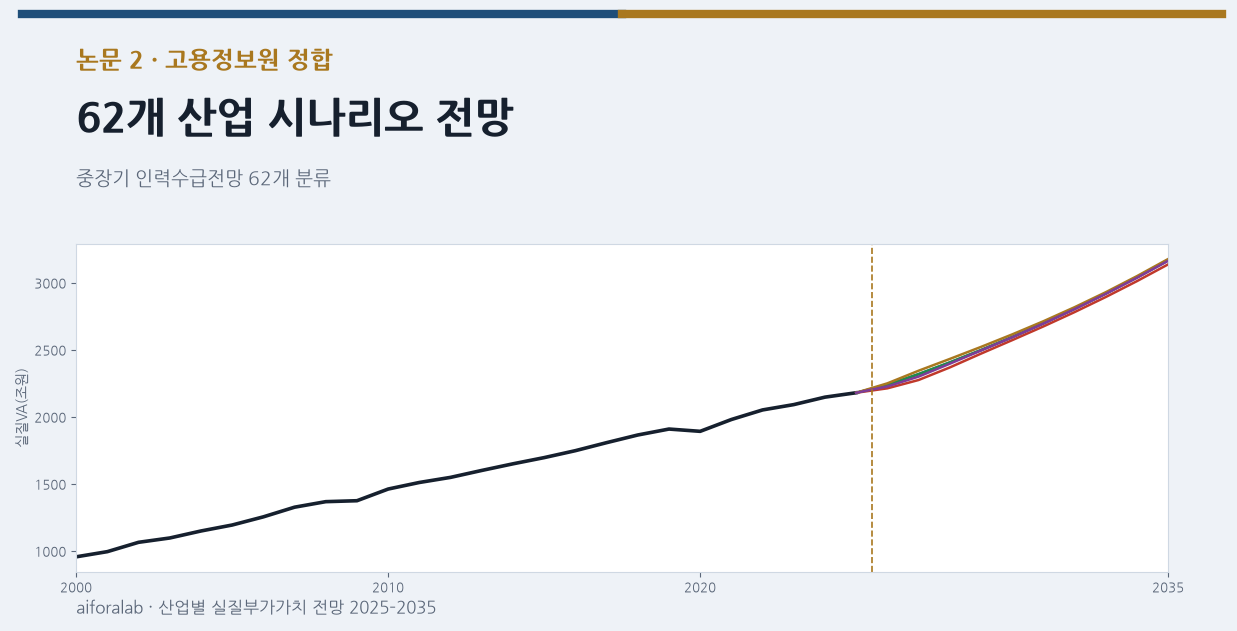
산업 시나리오 대시보드와 시나리오 전망 뷰어(분기·월별)는 정합화 이전 산업모형의 원 경로를 보여 주므로 이 장의 최종 전망과 수치가 다르다. 두 페이지는 부록의 참고 자료로 옮겼다.
자세히 보기
이 장에 속한 포털 페이지 5개
전망 결과 2개
논문 3개
재현 패키지
2026-10 정비판. 3장 정비판 외생과 BOKDPM 기준선으로 바텀업(드리프트를 잠재성장률에 맞춘 산업 VARX)과 통제 총량(BOKDPM 실질GDP × 총량 VARX 시나리오 편차)을 다시 계산하고, 기존 전망 결합(w=0.40, 유사표본외 재검증)과 비례 벤치마킹으로 36·62·69분류 S1–S5 전망을 낸다. 이전 판 대비 비교표와 괴리 분해, 전망 갱신 카드가 쓰는 62개 산업 성장 요인 분해(선형 SHAP)를 함께 내며, 검증 셀이 88개 항목을 대조한다.
필요한 것: 인증키·인터넷 불필요(동결 입력 사용) · (선택) VAF_SOURCE_DIR: 기존 전망(2024–2034판) 원본 엑셀을 다시 추출해 동결 자료와 대조
R 사용: R은 쓰지 않는다. 비례 벤치마킹·VARX·엑셀 작성은 numpy·pandas·openpyxl로 충분하다.
실행: pip install -r requirements.txt 후 python run_all.py. 마지막 노트북의 검증 셀이 원고 수치와 대조하며, 다르면 실행이 멈춘다.
입수
분석
묶음 파일 119개와 SHA-256
| 01_입수.ipynb | 2bc8166539b60ac0… |
| 02_분석.ipynb | afe0898034fdde3c… |
| 03_결과.ipynb | d82aea116cd463fa… |
| README.md | 4019bc3df7443577… |
| config.py | 012a8bd35f83335f… |
| data/inputs/PROVENANCE.md | 0ed7f739ca05a074… |
| data/inputs/prev_keis_va_62.csv | 3fcdf8dea130b00a… |
| data/inputs/template_62_VA_v1.xlsx | 952ddeb5933b7abc… |
| data/inputs/upstream/bokdpm_lgdp_2000_2035.csv | 47988ac9d5959298… |
| data/inputs/upstream/exog_hist_v2.csv | d142ff2992b5ae3e… |
| data/inputs/upstream/exog_scen_v2.csv | f45f8007d7b88faf… |
| data/inputs/upstream/io_linkage_36.csv | cf11efc744586d35… |
| data/inputs/upstream/io_linkage_62.csv | 3f747a97c3804541… |
| data/inputs/upstream/io_linkage_69.csv | 1f57d01c6867b456… |
| data/inputs/upstream/levels_36.csv | ccfc8dad3c8cd7b0… |
| data/inputs/upstream/levels_62.csv | 00469e892aac4742… |
| data/inputs/upstream/levels_69.csv | c8a5adcedfa4635c… |
| data/inputs/upstream/levels_agg.csv | f04021ff282e5387… |
| data/published/base_va_62.csv | 81c0a99e7e67aad3… |
| data/published/base_va_69.csv | 694821fa05b22f06… |
| data/published/bottomup_annual_36.csv | 80caeec8bcfe8d74… |
| data/published/bottomup_annual_62.csv | 596bee112a790f8a… |
| data/published/bottomup_annual_69.csv | 8e66fe6fb13c58c8… |
| data/published/bottomup_raw_annual_36.csv | 7582480e041556de… |
| data/published/bottomup_raw_annual_62.csv | 718cff9853d27987… |
| data/published/bottomup_raw_annual_69.csv | 5be60d8b354e2bad… |
| data/published/card_2025_2035.json | fbc30458c57954c8… |
| data/published/drift_anchor.csv | 94027663ce67bf13… |
| data/published/forecast_annual_36.csv | ae396b0eead6d696… |
| data/published/forecast_annual_62.csv | 0c9ee86fedd79540… |
| data/published/forecast_annual_69.csv | b24de2b245a9b56f… |
| data/published/forecast_summary_36.csv | 6310a1fb6176c797… |
| data/published/forecast_summary_62.csv | fd2de13ed4e0b1f1… |
| data/published/forecast_summary_69.csv | 4859c939d62857bc… |
| data/published/forecast_total_36.csv | 705dae98f1b0dd24… |
| data/published/forecast_total_62.csv | 705dae98f1b0dd24… |
| data/published/forecast_total_69.csv | 705dae98f1b0dd24… |
| data/published/gap_decomposition.csv | b2181e078462bdc1… |
| data/published/method_comparison.csv | 2e1d7755ba6029a5… |
| data/published/prior_trend_factors.json | b2c9b560320d042d… |
| data/published/scenario_exog_decomp.csv | 9ed1ad0fbbfc1c2f… |
| data/published/shap_62.csv | 2b9646b971e02d66… |
| data/published/shap_62.json | d910e83fb6e344f8… |
| data/published/topdown_annual.csv | 74d6fd9273050785… |
| data/published/topdown_varx_annual.csv | 57adea3c1c050ed3… |
| data/published/va_detail_62.json | 8624fdf825d5f228… |
| data/published/wstar.json | f3d13e0505cb5c74… |
| data/published_prev/base_va_62.csv | 31e8573a5d2da3d7… |
| data/published_prev/base_va_69.csv | ee49d2c1323d58bd… |
| data/published_prev/bottomup_annual_36.csv | d36158b28fd0c8a2… |
| data/published_prev/bottomup_annual_62.csv | 77f1acb29c64d618… |
| data/published_prev/bottomup_annual_69.csv | 962b5fa7ba08353d… |
| data/published_prev/card_2025_2035.json | 6361d287eca46af2… |
| data/published_prev/delivered_62_VA_2025-2035.csv | cd81c28c18238309… |
| data/published_prev/delivered_69_VA.csv | 40d0fbefbcbde215… |
| data/published_prev/forecast_annual_36.csv | b56d41abbafb8bed… |
| data/published_prev/forecast_annual_62.csv | 75a6571016a3d316… |
| data/published_prev/forecast_annual_69.csv | 54112f6974964214… |
| data/published_prev/forecast_summary_36.csv | a4f12b32cd4eb9e5… |
| data/published_prev/forecast_summary_62.csv | e3807e1eda394e6a… |
| data/published_prev/forecast_summary_69.csv | f0731dee07227c44… |
| data/published_prev/forecast_total_36.csv | e2681773ad672202… |
| data/published_prev/forecast_total_62.csv | e2681773ad672202… |
| data/published_prev/forecast_total_69.csv | e2681773ad672202… |
| data/published_prev/prior_trend_factors.json | c5036b78445584aa… |
| data/published_prev/topdown_annual_AGG.csv | ed3618ebdd4d25d0… |
| data/published_prev/va_detail_62.json | 9025f26223557865… |
| data/published_prev/wstar.json | a76e464591a83bf7… |
| output/base_va_62.csv | 81c0a99e7e67aad3… |
| output/base_va_69.csv | 694821fa05b22f06… |
| output/benchmark_only_totals.csv | 5d06b684c773b5a9… |
| output/bottomup_annual_36.csv | 80caeec8bcfe8d74… |
| output/bottomup_annual_62.csv | 596bee112a790f8a… |
| output/bottomup_annual_69.csv | 8e66fe6fb13c58c8… |
| output/bottomup_raw_annual_36.csv | 7582480e041556de… |
| output/bottomup_raw_annual_62.csv | 718cff9853d27987… |
| output/bottomup_raw_annual_69.csv | 5be60d8b354e2bad… |
| output/card_2025_2035.json | fbc30458c57954c8… |
| output/drift_anchor.csv | 94027663ce67bf13… |
| output/fig1_total_paths.png | 09b7f7c1e5a3db10… |
| output/fig2_growth_factors.png | b4a0de4f97121f0d… |
| output/fig3_industry_cagr_62.png | 6c32e107d94953f3… |
| output/fig4_shrink_w.png | 4cbf3bee88ce969d… |
| output/forecast_annual_36.csv | ae396b0eead6d696… |
| output/forecast_annual_62.csv | 0c9ee86fedd79540… |
| output/forecast_annual_69.csv | b24de2b245a9b56f… |
| output/forecast_summary_36.csv | 6310a1fb6176c797… |
| output/forecast_summary_62.csv | fd2de13ed4e0b1f1… |
| output/forecast_summary_69.csv | 4859c939d62857bc… |
| output/forecast_total_36.csv | 705dae98f1b0dd24… |
| output/forecast_total_62.csv | 705dae98f1b0dd24… |
| output/forecast_total_69.csv | 705dae98f1b0dd24… |
| output/gap_decomposition.csv | b2181e078462bdc1… |
| output/method_comparison.csv | 2e1d7755ba6029a5… |
| output/prior_trend_factors.json | b2c9b560320d042d… |
| output/reconcile_factors.csv | a9a8ea6efbf7c3d8… |
| output/run_log.txt | 12ac2af85df10903… |
| output/scenario_exog_decomp.csv | 9ed1ad0fbbfc1c2f… |
| output/sector62_VA_2025-2035_재현.xlsx | 9591956338b07507… |
| output/shap_62.csv | 2b9646b971e02d66… |
| output/shap_62.json | d910e83fb6e344f8… |
| output/shap_check.csv | db39fe5be068461a… |
| output/shrink_w_validation.csv | 3e62e84ed6b4267b… |
| output/table1_scenarios.csv | 3c9166b8973b67b1… |
| output/table2_reconcile_steps.csv | 52e6912539fa755d… |
| output/table3_consistency.csv | 9273ea3fb2c362ec… |
| output/table4_industry_top_bottom.csv | 70e1d1c222f6a0cc… |
| output/table5_vs_previous.csv | 5b2776008f48c9c7… |
| output/table6_change_summary.csv | 07dae52ed7325e31… |
| output/table7_growth_factors.csv | 58544ddf1ac45d3c… |
| output/topdown_annual.csv | 74d6fd9273050785… |
| output/topdown_varx_annual.csv | 57adea3c1c050ed3… |
| output/va_detail_62.json | 8624fdf825d5f228… |
| output/verification.csv | 6b4f55de61c3f654… |
| output/wstar.json | f3d13e0505cb5c74… |
| requirements.txt | 7b722efe2d19d818… |
| run_all.py | 972bdd72373c30c1… |
| src/gva_results.py | 604d0cee1b92bb25… |
| src/varx_engine.py | 63d63fdd617982d1… |