제1절 연구 배경
인력수급 전망은 산업별 산출과 부가가치의 중장기 경로를 전제로 한다. 산업이 얼마나 성장하는가가 그 산업이 필요로 하는 인력의 규모와 구성을 정하는 일차 요인이기 때문이다. 그러나 산업별 부가가치 전망에는 두 가지 어려움이 있다. 첫째, 개별 산업의 시계열은 짧고 변동이 커 산업 하나만으로는 안정적으로 추정하기 어렵다. 둘째, 산업들은 유가·금리·환율·대외수요·국내 경기 같은 공통의 거시 환경에 함께 노출되므로, 거시 요인을 일관되게 조건으로 두지 않으면 산업 간 전망이 서로 어긋난다.
본 연구는 이 두 어려움을 거시–산업 연계 구조로 다룬다. 거시 환경은 한국은행 동태예측모형(BOKDPM)으로 표현하고, 산업 부가가치는 이 거시 경로를 외생 조건으로 받는 베이지언 VARX로 전망한다. 산업 간 연계는 산업연관표의 투입 구조를 계수 사전분포에 반영해, 짧은 시계열에서도 산업 상호작용이 과도하게 추정되지 않도록 규제한다. 전망은 하나의 경로가 아니라 다섯 가지 거시 시나리오로 제시해, 인력수급 계획이 불확실성의 폭을 함께 고려할 수 있게 한다.
제2절 연구 목적과 범위
| 구분 | 내용 |
|---|---|
| 대상 | 산업별 실질부가가치(2020년 연쇄가격, 총부가가치 기준) |
| 산업 단위 | 한국은행 공표 36개 → 한국고용정보원 인력수급 분류와 정합하는 62개 → 신산업 7개 분야를 분화한 69개 |
| 표본 | 2000년 1분기–2025년 4분기(104개 분기) |
| 전망 기간 | 2026–2035년(10년), 연간 |
| 시나리오 | 기준(S1)과 대안 4개(S2–S5) |
| 산출물 | 산업별·시나리오별 실질부가가치, 취업계수 방식의 노동수요 시사, 재현 패키지 |
전망값은 산업별 실질부가가치의 합인 총부가가치(GVA)이다. 국내총생산(GDP)은 여기에 순생산물세를 더한 값이므로 두 값은 같지 않다. 또한 연쇄가중 실질값은 가법성이 성립하지 않아 산업별 실질값의 합이 공표 실질 총량과 정확히 일치하지 않는다. 본 연구는 그 차이를 재현 방식으로 줄이고(2장), 산업 합계를 총량 전망에 맞추는 정합화로 다룬다(5장).
제3절 이전 전망과 달라진 점
이번 판(2025–2035)은 이전 판(2024–2034)과 비교해 네 가지가 다르다. 첫째, 표본을 2025년 4분기까지 넓히고, BOKDPM의 장기 수렴값을 공식 추정치(잠재성장률 1.8% 등)와 최근 10년 평균으로 다시 정한 뒤 2000–2025년 자료로 다시 추정하였다. 둘째, 산업모형의 외생변수를 BOKDPM에서 관측 가능한 변수의 조합으로 다시 구성해 과거와 미래가 같은 정의를 쓰도록 하였다. 셋째, 산업별 전망의 합계를 총량 전망에 맞추고 이전 전망과 결합하는 두 단계 정합화를 도입하였다. 넷째, 반도체·이차전지·신재생에너지 등 신산업을 분화한 69분류를 추가하였다. 이전 판과 이번 판의 산업별 차이는 5장에서 비교한다.
제4절 보고서 구성
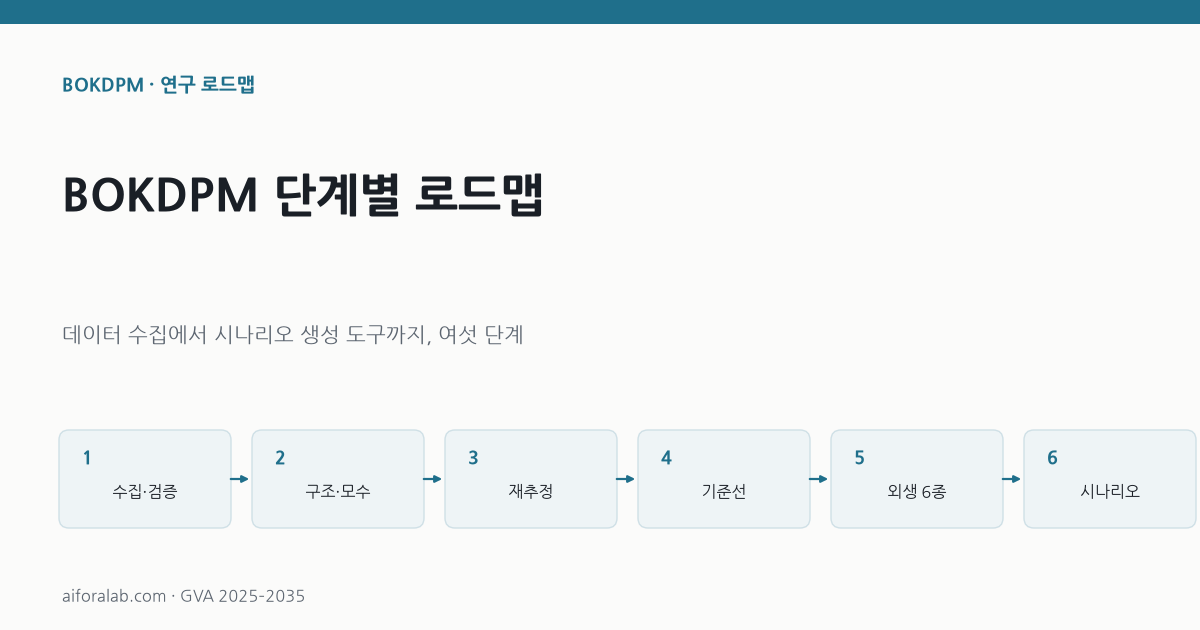
2장은 자료와 산업 분류 확장, 3장은 거시엔진과 시나리오, 4장은 산업모형, 5장은 전망 결과와 정합화, 6장은 외생변수 진단과 보완 과제, 7장은 인력수급 시사점을 다룬다. 장마다 데이터 입수 → 분석 → 결과 도출을 다시 계산할 수 있는 재현 패키지를 붙였다. 전체 작업의 단계별 진행은 로드맵 페이지에 정리하였다.
자세히 보기
이 장에 속한 포털 페이지 1개
재현
서론은 계산을 포함하지 않는다.