← 포털 · GVA 2025–2035 · 챕터 3 / 5
BVARX — 외생변수 결합 (시나리오 엔진)
36개 산업 BVAR에 유가·교역·실질금리·실질환율·노동을 외생변수로 결합한다. 이로써 "특정 거시 경로를 넣으면 산업들은?"이라는 조건부 시나리오가 가능해진다.
재현 (Reproducibility).
- ▶ Colab 노트북(주석·셀번호 포함):
 ch3_bvarx.ipynb — 배지=GitHub 게시 시 원클릭, 또는 .ipynb 내려받아 Colab에 업로드
- 코드: code/ch3_bvarx.py — 추정·비교·동태승수
- 데이터: dlog_rates_sa.csv, exog_quarterly_filled.csv
- 실행:
python code/ch3_bvarx.py→ 그림 3종 + exog_multipliers.csv
요약 (먼저 읽기)
- 모형
- y_t = c + Σ B_l y_{t-l} + Σ Γ_s x_{t-s} + u_t. 외생 x = 유가·교역·금리·환율·노동.
- 적합 vs 예측
- 외생블록으로 표본내 R² 0.41 → 0.56 (+15%p) — 원 논문 H3의 실체. 그러나 표본외 1단계 예측은 개선 없음(4.51 vs 4.59). 표본내 개선은 부분적으로 과적합.
- 진짜 값
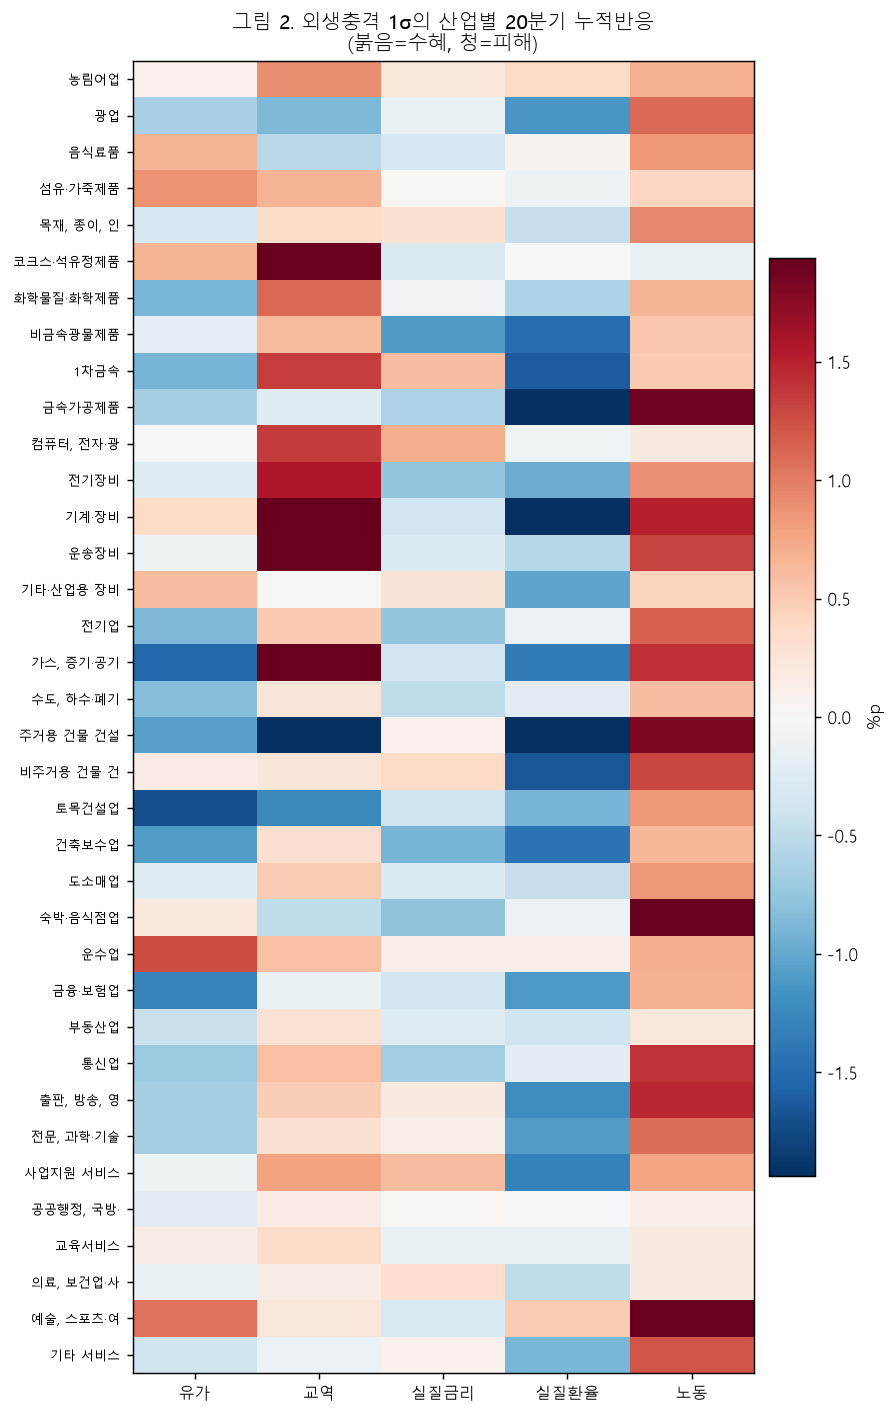
- 외생블록의 값은 예측이 아니라 동태승수 — 거시충격의 산업별 비대칭 파급(H2). 이것이 시나리오의 엔진이다.
- 비대칭
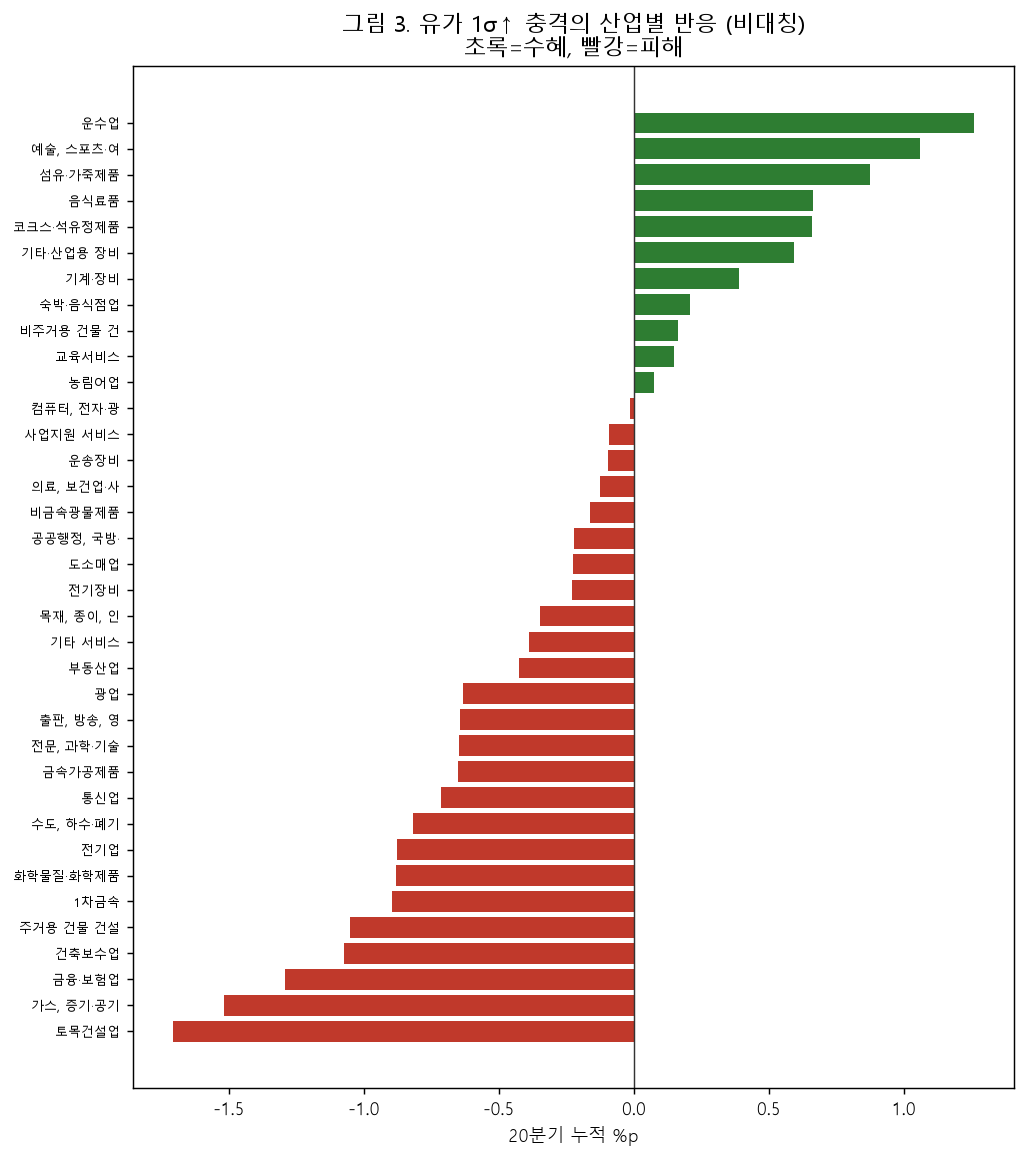
- 교역↑ → 수출 제조업 수혜, 유가↑ → 건설 피해, 노동↑ → 노동집약 서비스 수혜. 충격마다 취약·수혜 산업이 다르다.
STEP 1
외생변수 결합
내생 블록(36산업, 미네소타 prior)에 외생 거시 5변수를 동시+2분기 시차로 결합한다:
y_t = c + Σ_{l=1..4} B_l·y_{t-l} + Σ_{s=0..2} Γ_s·x_{t-s} + u_t , x = (유가, 교역, 실질금리, 실질환율, 노동)
외생변수는 느슨한 prior로 자유롭게 추정한다. Γ가 거시충격의 산업별 반응을 담는다.
STEP 2
외생블록이 무엇을 더하나 — 정직하게
외생블록을 넣은 BVARX와 빼낸 BVAR을 비교한다. 아래 표와 그림 1은 같은 수치.
| 모형 | 표본내 R² | 표본외 1단계 RMSE |
|---|---|---|
| BVAR (외생 없음) | 0.410 | 4.507 |
| BVARX (외생 결합) | 0.560 | 4.589 |
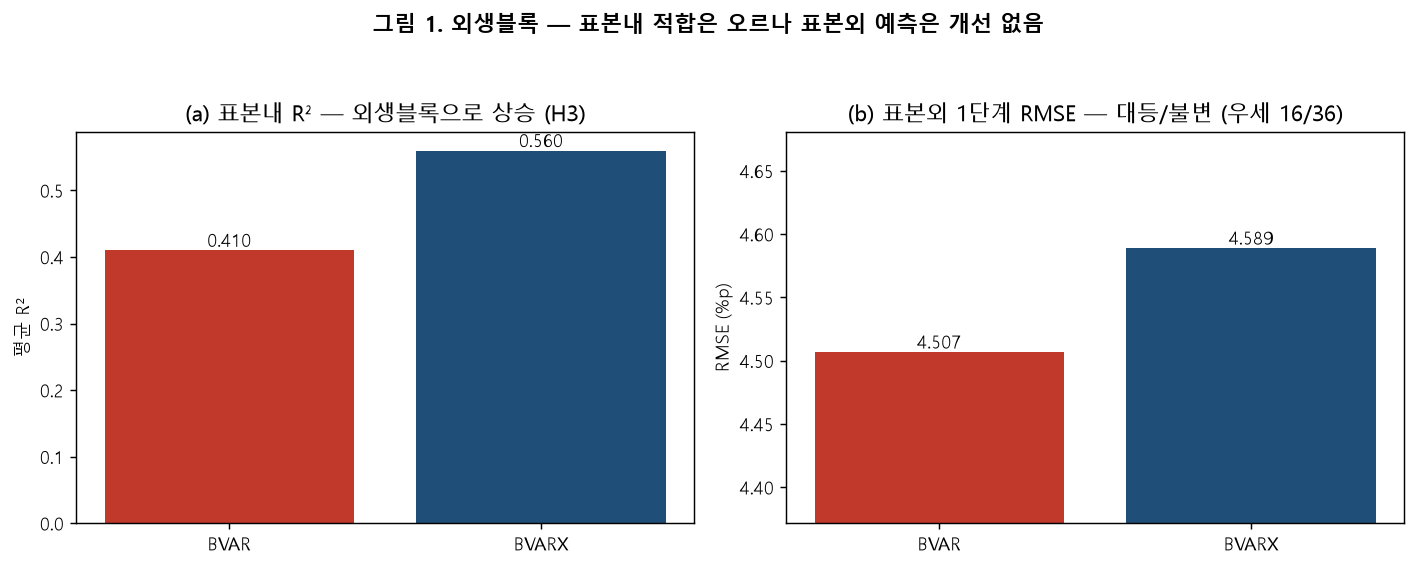
정직한 짚음: 원 논문이 말한 "외생/산업연관 사전정보로 적합도 9%p↑"는 표본내 이야기다. 표본외 예측은 그렇지 않다. 외생블록의 값은 다음 STEP의 구조적 파급에 있다.
STEP 3
동태승수 — 거시충격의 산업별 비대칭 파급
추정된 Γ로 외생충격 1σ의 20분기 누적 산업별 반응(동태승수)을 계산한다. 충격마다 수혜·취약 산업이 다르다(논문 H2). 이 산업별 반응이 시나리오(챕터 5)에서 거시경로를 산업 경로로 바꾸는 통로다.
STEP 4
수준 환산 — 10년 전망
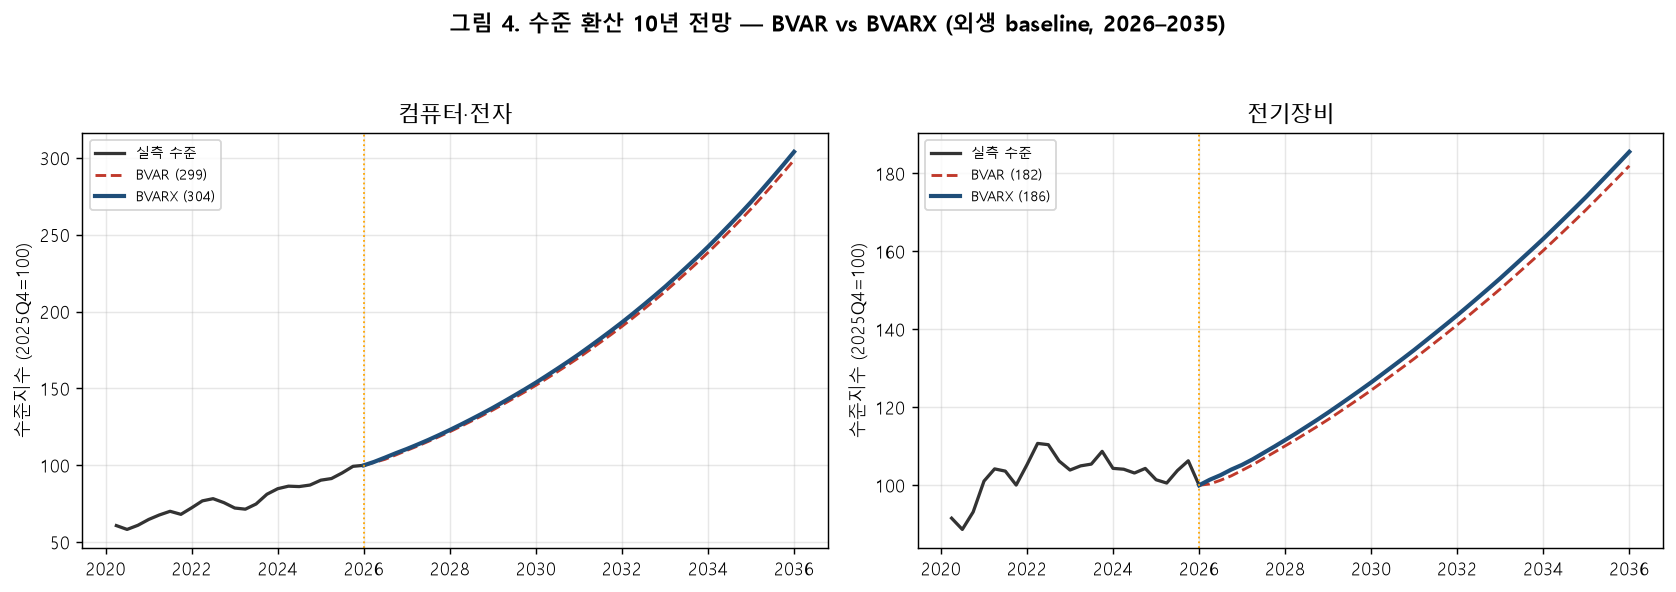
BVAR과 BVARX(외생을 표본평균 baseline으로 고정)를 전 표본으로 재적합해 2026–2035년 40분기를 전망하고, 성장률을 누적해 수준지수(2025Q4=100)로 환산한다. 중립 baseline에서 두 모형의 수준 경로는 비슷하다(외생블록의 값은 예측이 아니라 시나리오 조건화의 통로 — 챕터 4·5). 아래 표와 그림 4는 같은 수치.
| 모형 | 컴퓨터·전자 | 전기장비 |
|---|---|---|
| BVAR | 299 | 182 |
| BVARX | 304 | 186 |
결론 · 다음
- 외생블록은 표본내 적합을 크게 높이나(H3), 표본외 예측은 개선하지 않는다 — 정직하게 구별.
- 그 값은 거시충격의 산업별 비대칭 파급(H2, 동태승수)에 있고, 이것이 시나리오 엔진이다.
- 다음 챕터 4(DSGE): 각 시나리오의 외생 경로(유가·노동 등)를 만들어 이 BVARX에 먹인다.
방법론 메모 · 방정식별 릿지, 내생 λ=0.1·외생 λx=1.0, p=4·q=2, 윈저화 ±30% · 모든 수치 재현 가능.